Un vistazo en 30 segundos
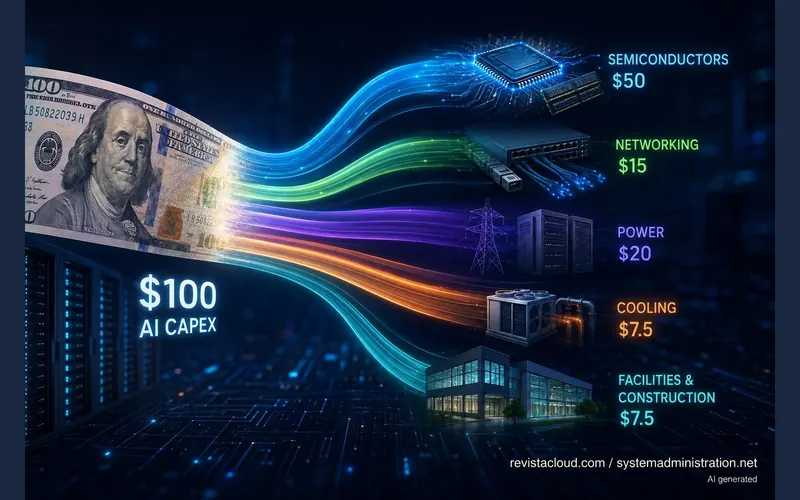
- El gráfico de BNP Paribas Equity Research reparte cada 100 dólares de inversión nueva en infraestructura de IA: 50 a semiconductores, 20 a energía, 15 a equipamiento de red, 7,5 a refrigeración y 7,5 a instalaciones y construcción.
- Dentro de esos 50 dólares de silicio, los aceleradores son 25 y la memoria otros 15. El resto son CPU, otros chips y la fabricación del servidor.
- La infraestructura eléctrica se lleva más dinero que la refrigeración, y casi tanto como toda la red: 20 dólares frente a 7,5 y 15.
- El edificio es la partida pequeña. Levantar la nave cuesta bastante menos que lo que se mete dentro.
- Son estimaciones de alto nivel, no la contabilidad de un proyecto concreto. Cambian según se construya de cero o se amplíe una sala existente.
- Lo interesante no es el 50% de los chips, sino la otra mitad: es la que explica por qué un proyecto de IA tarda lo que tarda, y por qué el cuello de botella se ha mudado de la GPU a la acometida eléctrica.
Hay una manera cómoda de contar la inversión en inteligencia artificial que consiste en hablar solo de GPU. Es cómoda porque hay un nombre propio al final de la frase, hay una cifra de facturación que sube cada trimestre y hay una foto de un acelerador que queda bien. Y es incompleta, porque un acelerador suelto no procesa nada: necesita memoria pegada al lado, un servidor que lo sostenga, una red capaz de hablar con los otros miles de aceleradores, electricidad para funcionar, algo que le quite el calor de encima y una nave con acometida donde meterlo todo.
BNP Paribas Equity Research ha puesto números a ese reparto en un diagrama de Sankey que sigue 100 dólares de CAPEX de IA hasta el final de la cadena. La conclusión que más circula es la del titular: la mitad acaba en semiconductores. La que a nosotros nos parece más útil es la contraria, la de la otra mitad, porque es la que decide cuándo se puede encender una sala.
Antes de entrar en el desglose, dos cautelas que conviene tener delante todo el rato.
La primera es que los hiperescalares no publican una partida llamada «CAPEX de IA». Publican gasto de capital, y dentro va todo: servidores de IA, servidores normales, almacenamiento, fibra, terrenos, oficinas. Cuando alguien dice que «se van a invertir 700.000 millones en IA» está haciendo una equivalencia que no está en las cuentas de nadie.
La segunda es que el propio gráfico se declara como una estimación de alto nivel sujeta a cambios, porque los costes, la demanda y la oferta se están moviendo demasiado rápido. No es una plantilla presupuestaria. Es un orden de magnitud, y como orden de magnitud sí sirve.
Los 50 dólares que se van en silicio
De los 100 dólares iniciales, 50 acaban en semiconductores. Dentro de esa mitad, el reparto es:
| Partida | Dólares de cada 100 |
|---|
| Aceleradores (GPU y similares) | 25 |
| Circuitos integrados de memoria | 15 |
| CPU, otros chips y fabricación del servidor | 10 |
O sea que el acelerador, la pieza que da nombre a toda la conversación, es una cuarta parte del total. Importante, sí. Determinante, también. Pero una cuarta parte.
El flujo no se detiene ahí, y esa es la gracia del diagrama. Fabricar un acelerador o un chip de memoria exige a su vez máquinas que fabriquen obleas, y el gráfico reserva unos 8 dólares para equipos de fabricación —el famoso WFE, wafer fab equipment— repartidos entre deposición, litografía, grabado, inspección, encapsulado y el resto de procesos. Cuando un operador firma la compra de miles de sistemas de IA, ese dinero se pone en marcha por una cadena industrial que llega bastante más abajo del logotipo que aparece en la caja.
La partida de memoria merece un párrafo aparte, porque es la que más nos toca a los demás.
Un acelerador solo rinde si se le alimenta de datos a la velocidad a la que puede consumirlos, y de ahí la importancia que ha tomado la HBM (High Bandwidth Memory, memoria de alto ancho de banda), que se apila junto al chip en el mismo encapsulado. Fabricar HBM consume obleas, capacidad de encapsulado avanzado y líneas de producción que salen de algún sitio: del mismo sitio del que salía la memoria convencional. El resultado ya se nota fuera del mundo de la IA, y lo contamos hace unas semanas al hablar de cómo la IA ha encarecido la RAM y ha cambiado las reglas para comprar servidores. Quien está presupuestando un clúster de virtualización sin una sola GPU dentro está pagando, indirectamente, una parte de esos 15 dólares.
El encapsulado avanzado es el otro cuello estrecho. Integrar acelerador, memoria e interconexión en un mismo sustrato capaz de mover cantidades absurdas de información no es un paso trivial de la fabricación: es, en muchos trimestres, el paso que limita cuántas unidades salen. Por eso el dinero de la IA termina llegando a compañías que están tres niveles por debajo de quien vende el sistema final.
Los 15 dólares de red, que es la partida que más rápido crece
BNP asigna 15 de cada 100 dólares a equipamiento de red, con este desglose aproximado:
| Partida | Dólares de cada 100 |
|---|
| Transceptores ópticos | 5,5 |
| Switches | 4,5 |
| Procesadores de red (DPU y similares) | 3 |
| Cableado | 2 |
Que la óptica pese más que los propios switches sorprende hasta que uno cuenta los enlaces de un clúster grande. Cada acelerador quiere varios puertos, cada puerto quiere su transceptor en los dos extremos, y a partir de cierto tamaño el conteo se dispara.
Esta parte del gráfico se puede contrastar con dinero real. En su segundo trimestre fiscal de 2027, NVIDIA declaró 17.450 millones de dólares de ingresos solo en networking de centro de datos, un 141% más que un año antes: casi el 20% de su facturación total. Lo desmenuzamos entero en el análisis de esos resultados, y el titular allí era otro, pero el dato de red encaja con lo que dice el Sankey: la red ha dejado de ser el accesorio del proyecto de cómputo.
La razón es física. Un entrenamiento distribuido entre miles de aceleradores pasa una parte considerable del tiempo sincronizando resultados entre nodos. Si la red no sigue el ritmo, los aceleradores esperan, y un acelerador esperando es la forma más cara que existe de no hacer nada. Cuanto mayor es el clúster, más manda la red sobre el rendimiento efectivo.
Los 20 dólares de energía: la partida que decide el calendario
Aquí está, para nuestro gusto, el dato más revelador del gráfico. 20 de cada 100 dólares se van en infraestructura eléctrica, repartidos así:
| Partida | Dólares de cada 100 |
|---|
| Conexión a la red y generación propia | 10 |
| Distribución eléctrica | 6,5 |
| Instalaciones eléctricas del edificio | 3,5 |
Diez dólares de cada cien —una décima parte de toda la inversión— se van en enchufarse. Ni en cómputo, ni en red, ni en refrigeración: en conseguir que llegue la electricidad y, cada vez más a menudo, en generarla al lado porque la red no da para más.
Esa cifra explica por sí sola el cambio de conversación de los últimos dos años. Un servidor se compra en semanas y se instala en días. Un acelerador tiene lista de espera, pero la lista avanza. Conseguir 30, 50 o 100 MW adicionales en un nudo concreto de la red de transporte puede llevar años, y no hay presupuesto que lo acelere: depende de una planificación eléctrica que no la firma ningún departamento de compras.
En España esto tiene una traducción muy concreta ahora mismo. El proyecto de real decreto de centros de datos que el Gobierno tiene en audiencia pública exige, entre otras cosas, respaldar el 80% del consumo con renovables nuevas hora a hora y acreditar adicionalidad: potencia instalada en los 18 meses previos. Leído con el Sankey al lado, ese requisito no toca los 50 dólares de silicio ni los 15 de red. Toca directamente los 10 dólares de conexión y generación, que ya eran la partida con el plazo más largo del proyecto. Súmale que el sistema eléctrico español descartó 2,5 TWh renovables por restricciones técnicas solo en el primer semestre de 2026 y tendrás el retrato completo: sobra generación, falta red, y la norma pide construir más generación.
Nada de esto es un argumento contra la sostenibilidad. Es un argumento a favor de mirar el calendario antes que el catálogo.
Refrigeración y obra: 7,5 y 7,5
La refrigeración se lleva 7,5 dólares de cada 100, repartidos entre placas frías (cold plates), unidades de distribución de refrigerante (CDU), enfriadoras y torres. Es menos de lo que mucha gente supone, y tiene sentido: la refrigeración líquida directa al chip es cara de instalar, pero sustituye a una parte del equipamiento de aire que antes había que poner igual.
Lo que sí ha cambiado es el punto de partida. Un rack de propósito general se mueve entre 5 y 15 kW. Un rack de IA de generación actual pasa cómodamente de 100 kW, y los diseños que vienen apuntan más arriba. A esas densidades el aire deja de ser una opción, no por eficiencia sino por termodinámica, y eso arrastra el diseño entero de la sala: suelos, tuberías, redundancia hidráulica y personal que sepa mantenerla. Si el concepto te suena lejano, en el estándar Tier aplicado a centros de datos de IA explicamos por qué las clasificaciones clásicas se quedan cortas cuando entra la alta densidad.
Los otros 7,5 dólares son instalaciones y construcción: compra del terreno y preparación del emplazamiento, estructura y envolvente del edificio, y acondicionamiento interior.
Merece la pena detenerse un segundo en ese número, porque va contra la intuición de casi todo el mundo. El edificio es la partida más pequeña del reparto. Un centro de datos preparado para IA es una obra de ingeniería considerable —y muy visible, que es parte del problema del debate público—, pero el hormigón representa menos de una décima parte del capital. Lo caro es lo que va dentro.
El reparto completo
| Destino | Dólares de cada 100 | Qué decide |
|---|
| Semiconductores | 50 | El coste |
| Energía | 20 | El calendario |
| Equipamiento de red | 15 | El rendimiento real del clúster |
| Refrigeración | 7,5 | La densidad que admite la sala |
| Instalaciones y construcción | 7,5 | Dónde se puede poner |
Al cambio del 2 de septiembre de 2026 (1,157 dólares por euro), esos 100 dólares son unos 86 euros. La proporción, evidentemente, no cambia.
Qué se lleva de aquí quien no está construyendo un campus de IA
Casi nadie que lea esto va a firmar un proyecto de 500 MW. El reparto sigue siendo útil por tres motivos bastante prácticos.
El primero: explica facturas que ya estás pagando. Los 15 dólares de memoria del gráfico son la misma capacidad de fábrica que antes producía DDR5 para servidores normales. La subida del precio de la RAM no es una anomalía de mercado, es una consecuencia contable del reparto. Si estás renovando hardware, presupuestar con precios de 2024 no va a salir bien.
El segundo: reordena las preguntas al proveedor. Cuando alguien plantea meter cargas de IA en su infraestructura, la conversación suele empezar por el modelo de GPU. Según este reparto, esa pregunta cubre un cuarto del problema. Las otras tres, en orden de importancia práctica: cuánta potencia hay disponible por rack y con qué margen de crecimiento, qué tipo de refrigeración admite la sala hoy y sin obra, y qué red interna conecta esos nodos. Un proveedor que responde a la primera pregunta con una ficha técnica y a las otras tres con generalidades está describiendo un catálogo, no una capacidad.
El tercero: pone en su sitio el «lo montamos nosotros». Con esta estructura de costes, un despliegue pequeño de IA propia no compite en precio por acelerador con nadie: compite en si tiene dónde enchufarlo. Por eso el punto de partida sensato para la mayoría de los proyectos es alquilar la densidad, no construirla, y por eso la comparación entre bare metal con GPU e hiperescalar tiene hoy más opciones intermedias que hace dos años. La densidad se alquila. La acometida, no.
El tamaño del asunto, para tener contexto
Las cifras agregadas ayudan a entender por qué esto se ha convertido en un tema de política industrial y no solo de compras de TI.
Según el análisis de TMT Finance, la previsión combinada de gasto de capital de los cuatro mayores hiperescalares para 2026 se sitúa entre 720.000 y 745.000 millones de dólares, y sumando la guía fiscal de Oracle el total rondaría los 835.000 millones. Moody’s, por su parte, elevó su previsión para seis hiperescalares hasta los 785.000 millones en 2026 —frente a los 700.000 que estimaba en marzo— y apunta a acercarse al billón en 2027. Ese último dato, al cambio actual, son unos 679.000 millones de euros en un solo año y seis empresas.
Insistimos en la cautela del principio: ni todo ese dinero es IA, ni las distintas estimaciones incluyen a las mismas compañías. Lo que sí reflejan, coincidan más o menos, es la magnitud del ciclo de construcción de infraestructura que la IA está acelerando. Y el gráfico de BNP permite intuir dónde acaba una parte considerable de ese capital.
La GPU está en el centro de la conversación por buenas razones. Pero detrás necesita memoria, encapsulado, obleas y un servidor. Después necesita switches y óptica para hablar con sus vecinas, electricidad para funcionar y agua o refrigerante para no fundirse. Y por debajo de todo eso necesita un edificio y una acometida capaces de sostenerlo, que es la parte que no se compra con dinero sino con tiempo.
Seguir esos 100 dólares hasta el final es la forma más rápida de entender por qué la carrera por la infraestructura de IA se parece cada vez menos a una carrera de chips.
Si estás valorando dónde alojar cargas que empiezan a pedir densidad —GPU, inferencia, análisis pesado— y quieres saber qué hay disponible de verdad en España, cuéntanos el caso: potencia por rack, tipo de refrigeración, ubicación y plazos. Es una conversación bastante más corta cuando se empieza por ahí.
Preguntas frecuentes
¿Cuánto del gasto en infraestructura de IA termina en chips?
Según el modelo de BNP Paribas Equity Research, aproximadamente 50 de cada 100 dólares corresponden a semiconductores. Dentro de esa mitad, los aceleradores representan unos 25 dólares, los circuitos integrados de memoria otros 15, y los 10 restantes se reparten entre CPU, otros chips y la fabricación del servidor.
¿Cuánto pesa la infraestructura eléctrica en un centro de datos de IA?
El gráfico asigna 20 dólares de cada 100 a energía: unos 10 a la conexión a la red y la generación propia, 6,5 a distribución eléctrica y 3,5 a las instalaciones eléctricas del edificio. Es más de lo que se destina a refrigeración y a obra juntas, y es la partida con los plazos de ejecución más largos.
¿Qué peso tienen las redes en la inversión en IA?
Alrededor de 15 dólares de cada 100, repartidos entre transceptores ópticos (5,5), switches (4,5), procesadores de red (3) y cableado (2). La cifra encaja con lo que declaran los fabricantes: NVIDIA facturó 17.450 millones de dólares en networking de centro de datos en su segundo trimestre fiscal de 2027, un 141% más interanual.
¿Por qué la refrigeración cuesta menos de lo que parece?
Porque los 7,5 dólares del reparto son el equipamiento —placas frías, CDU, enfriadoras, torres—, no el rediseño de la sala. La refrigeración líquida directa al chip es cara de instalar, pero sustituye a parte del equipamiento de aire que habría que poner igual. Lo que sí cambia radicalmente es el diseño de la instalación cuando se pasa de racks de 10 kW a racks de más de 100 kW.
¿Son estas cifras aplicables a cualquier centro de datos?
No. BNP las presenta como estimaciones de alto nivel y advierte de que pueden variar por cambios de costes y por la situación de oferta y demanda. Ampliar una sala existente con servidores nuevos tiene una estructura de costes muy distinta a levantar una instalación desde cero, y el reparto cambia según el tipo de acelerador, la potencia disponible, la arquitectura de red y el sistema de refrigeración elegido.
¿Los 700.000 millones de CAPEX de los hiperescalares son todo inversión en IA?
No, y conviene decirlo claro. Ninguna de esas compañías publica una partida separada de «CAPEX de IA»: lo que declaran es gasto de capital total, que incluye servidores de propósito general, almacenamiento, red, fibra, terrenos y edificios. La IA es el motor del crecimiento de esas cifras, pero no equivale a la cifra completa.
¿Esto me afecta si no tengo cargas de inteligencia artificial?
Sí, por la vía del precio de los componentes. La capacidad de fabricación que hoy produce memoria HBM para aceleradores es la misma que producía memoria convencional para servidores, y la de encapsulado avanzado tampoco es infinita. El efecto más visible es la subida del precio de la RAM, que llega a cualquiera que renueve hardware aunque no tenga una sola GPU en el proyecto.
Fuentes
- BNP Paribas Equity Research / SankeyMATIC, Where does $100 of AI Capex flow? — el diagrama de Sankey con el reparto completo y sus subpartidas.
- RevistaCloud, Así se reparten 100 dólares invertidos en IA: los chips se llevan la mitad — análisis del gráfico y desglose por partidas.
- NVIDIA, resultados del segundo trimestre fiscal de 2027 — 17.450 millones de dólares en networking de centro de datos, un 141% más interanual.
- TMT Finance, 2026 hyperscaler capex tops US$700bn — guía combinada de 720.000-745.000 millones para los cuatro mayores y unos 835.000 millones incluyendo Oracle.
- Data Center Dynamics, Moody’s: hyperscaler capex forecasts marked up by $85bn — previsión de 785.000 millones para seis hiperescalares en 2026, frente a los 700.000 estimados en marzo.
- Banco Central Europeo, tipo de cambio de referencia del euro frente al dólar — conversión aplicada, 1,157 dólares por euro a 2 de septiembre de 2026.